Cuánto hay que ganar para acceder a un crédito hipotecario de USD 100.000
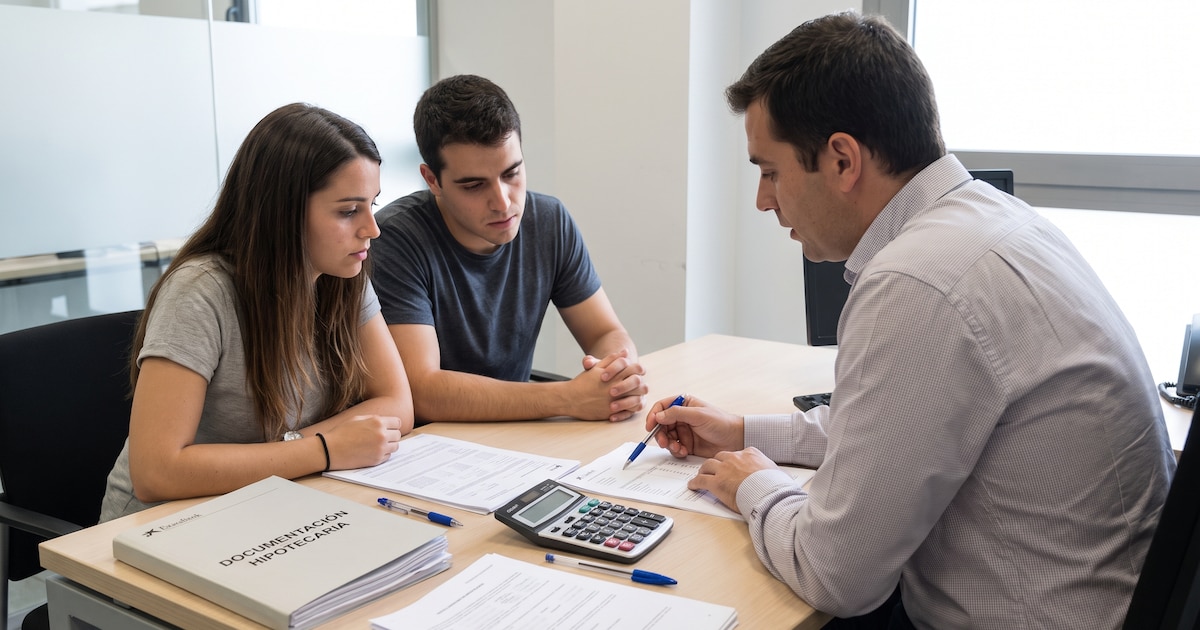
Para acceder a un préstamo hipotecario de USD 100.000, el primer obstáculo es el porcentaje del valor que el banco financia. Ese cálculo se hace sobre la tasación propia de la entidad, no sobre el precio de venta pactado entre comprador y vendedor. La mayoría de los bancos cubre entre el 65% y el 80% del valor tasado, lo que implica que la propiedad debe valer entre USD 125.000 (si la financiación es del 80%) y USD 154.000 (si es del 65%). La diferencia la aporta el comprador con fondos propios.
El segundo filtro es el ingreso. La mayoría de las entidades exige que la primera cuota no supere el 25% del salario neto. Hay variaciones: el Banco Hipotecario baja ese límite al 20%, mientras que el Banco Macro lo sube al 30% para clientes que acreditan el sueldo allí.
Según un relevamiento de los especialistas Federico González Rouco y Andrés Salinas, el ingreso mensual mínimo necesario oscila entre 4,1 millones y 7 millones de pesos, dependiendo de la tasa y el plazo. A modo de referencia, el BBVA ofrece un plazo de 30 años con tasa del 7,5% anual y exige ingresos de 5.324.131 pesos para ese monto.
Como pocos hogares alcanzan esos valores con un solo sueldo, la mayoría de los bancos permite sumar los ingresos del cónyuge o conviviente. Algunos amplían esa posibilidad a familiares directos o al grupo familiar conviviente, e incluso admiten incorporar un codeudor. Los monotributistas pueden acceder en la mayor parte de las entidades.
Los plazos disponibles van de 15 a 30 años. A mayor plazo, menor cuota inicial y, por lo tanto, menor ingreso necesario para calificar. Las tasas también varían según si el solicitante cobra el sueldo en el banco: para clientes, el rango va del 6,7% al 12% anual; para no clientes, de 9% a 15%.
Todos los préstamos se otorgan en pesos y se ajustan por UVA, una unidad indexada por inflación. Eso significa que tanto la cuota como el ingreso exigido se recalculan con el tiempo.
El Banco Nación ofrece plazos de 5 a 30 años, financia el 75% de la tasación, aplica una relación cuota-ingreso del 25% y cobra una tasa del 6,7% para quienes acreditan el sueldo allí. Para un crédito de USD 100.000 a 20 años, la primera cuota equivale a 1.408.064 pesos y el ingreso neto mínimo entre titulares y codeudores es de 5.632.256 pesos; los titulares deben acreditar al menos la mitad de ese monto.
En cuanto a la cancelación anticipada, los bancos cobran entre el 2% y el 4% más IVA, y en general solo lo aplican si el pago ocurre antes de cumplirse el 25% del plazo o los primeros 180 días.
¿Ya calculaste cuánto necesitarías ganar para acceder a un crédito en tu banco? Contanos en los comentarios.
Mejores Noticias
Justo Ahora